東北證券 快手線上營銷與電商雙擎驅(qū)動,長期投資價值凸顯
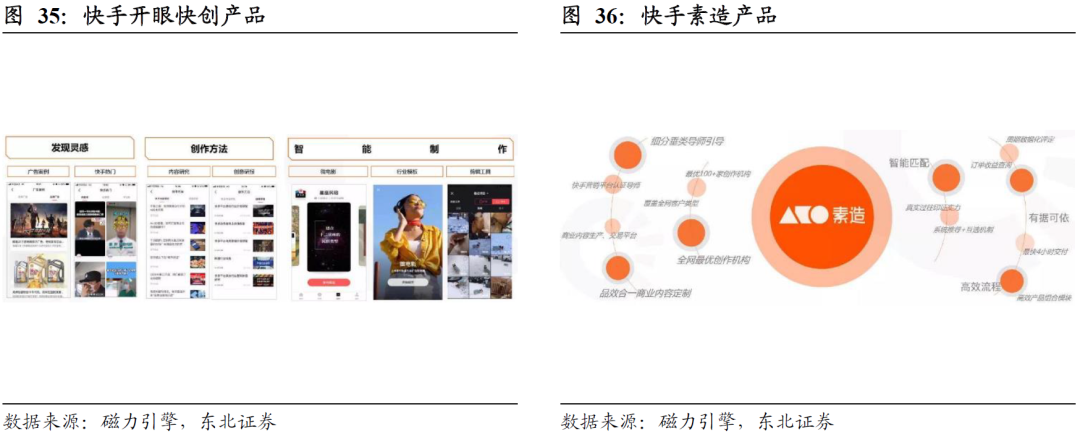
東北證券發(fā)布研究報告,對快手(01024.HK)給予了積極評價,認(rèn)為其在線上營銷與快手電商兩大業(yè)務(wù)的強勢驅(qū)動下,展現(xiàn)出顯著的長期投資價值。報告重點分析了快手在線上廣告領(lǐng)域的競爭優(yōu)勢及增長潛力。
一、線上營銷:流量變現(xiàn)效率提升,廣告收入持續(xù)高增長
快手作為國內(nèi)領(lǐng)先的短視頻與直播平臺,擁有龐大的用戶基礎(chǔ)和高度活躍的社區(qū)生態(tài)。2023年,快手平均月活躍用戶突破7億,日活躍用戶也保持在4億左右的高位。基于巨大的流量池,快手持續(xù)優(yōu)化算法推薦與廣告投放系統(tǒng),提升流量變現(xiàn)效率。東北證券指出,快手的線上營銷服務(wù)收入保持強勁增長,主要得益于:
流量供給增加:通過豐富內(nèi)容生態(tài)和優(yōu)化創(chuàng)作者激勵,平臺內(nèi)廣告庫存持續(xù)擴(kuò)大;
廣告技術(shù)升級:AI驅(qū)動的精準(zhǔn)投放能力增強,eCPM(每千次展示收益)穩(wěn)步提升;
品牌廣告主認(rèn)可:越來越多的品牌方將快手作為重要營銷陣地,品牌廣告收入占比提高。
報告預(yù)計,隨著宏觀經(jīng)濟(jì)復(fù)蘇和廣告主預(yù)算向短視頻平臺傾斜,快手線上營銷收入將維持20%以上的同比增速,成為公司盈利增長的核心引擎之一。
二、快手電商:信任電商模式深化,GMV與貨幣化率雙升
快手電商以“信任電商”為特色,依托強社交屬性的老鐵經(jīng)濟(jì),構(gòu)建了高復(fù)購率的閉環(huán)交易生態(tài)。東北證券分析認(rèn)為,快手電商的核心優(yōu)勢在于:
- 用戶粘性高,直播帶貨轉(zhuǎn)化率領(lǐng)先行業(yè);
- 供應(yīng)鏈能力持續(xù)建設(shè),品牌商品與白牌商品并重;
- 電商基礎(chǔ)設(shè)施完善,包括快手小店、支付、物流等環(huán)節(jié)不斷優(yōu)化。
2023年,快手電商GMV(商品交易總額)突破萬億規(guī)模,貨幣化率(即營收/GMV)仍處于提升通道。報告指出,隨著電商廣告(即內(nèi)循環(huán)廣告)與傭金收入的增長,快手電商對整體營收的貢獻(xiàn)日益顯著,且利潤率高于線上營銷業(yè)務(wù),有望帶動公司整體盈利結(jié)構(gòu)改善。
三、雙擎協(xié)同:廣告與電商相互促進(jìn),構(gòu)建增長飛輪
東北證券強調(diào),快手線上營銷與電商并非孤立發(fā)展,而是形成了強大的協(xié)同效應(yīng):
- 電商商家為獲取流量,會加大在快手的廣告投放(內(nèi)循環(huán)廣告);
- 廣告收入的增長又反哺平臺,用于技術(shù)研發(fā)和用戶補貼,進(jìn)一步吸引商家和用戶;
- 這種“廣告+電商”雙擎驅(qū)動模式,推動了快手商業(yè)生態(tài)的正向循環(huán),增強了長期競爭壁壘。
四、估值與投資建議:具備長期投資價值
基于對快手線上廣告與電商業(yè)務(wù)的樂觀預(yù)期,東北證券上調(diào)了快手的目標(biāo)價,并重申“買入”評級。報告認(rèn)為,當(dāng)前快手估值仍處于合理區(qū)間,考慮到其用戶規(guī)模、變現(xiàn)效率及盈利改善趨勢,長期投資價值顯著。風(fēng)險因素包括行業(yè)競爭加劇、監(jiān)管政策變化及宏觀經(jīng)濟(jì)波動等。
綜上,東北證券指出,快手憑借線上營銷與快手電商的雙輪驅(qū)動,正在從流量平臺向商業(yè)基礎(chǔ)設(shè)施蛻變。線上廣告作為核心變現(xiàn)手段之一,與電商業(yè)務(wù)深度融合,將為公司帶來持續(xù)的增長動力。對于長線投資者而言,快手具備突出的配置價值。
如若轉(zhuǎn)載,請注明出處:http://www.shenghp.com.cn/product/41.html
更新時間:2026-11-11 20:28:45